国民年金と厚生年金は、どちらか一つを選ぶ年金ではありません
給与明細には厚生年金とあり、国民年金という名前も耳にします。
両方に入るなら、保険料も二つ別々に払うのでしょうか。
働き始めたばかりだと、名前だけでは仕組みが見えにくいですよね。
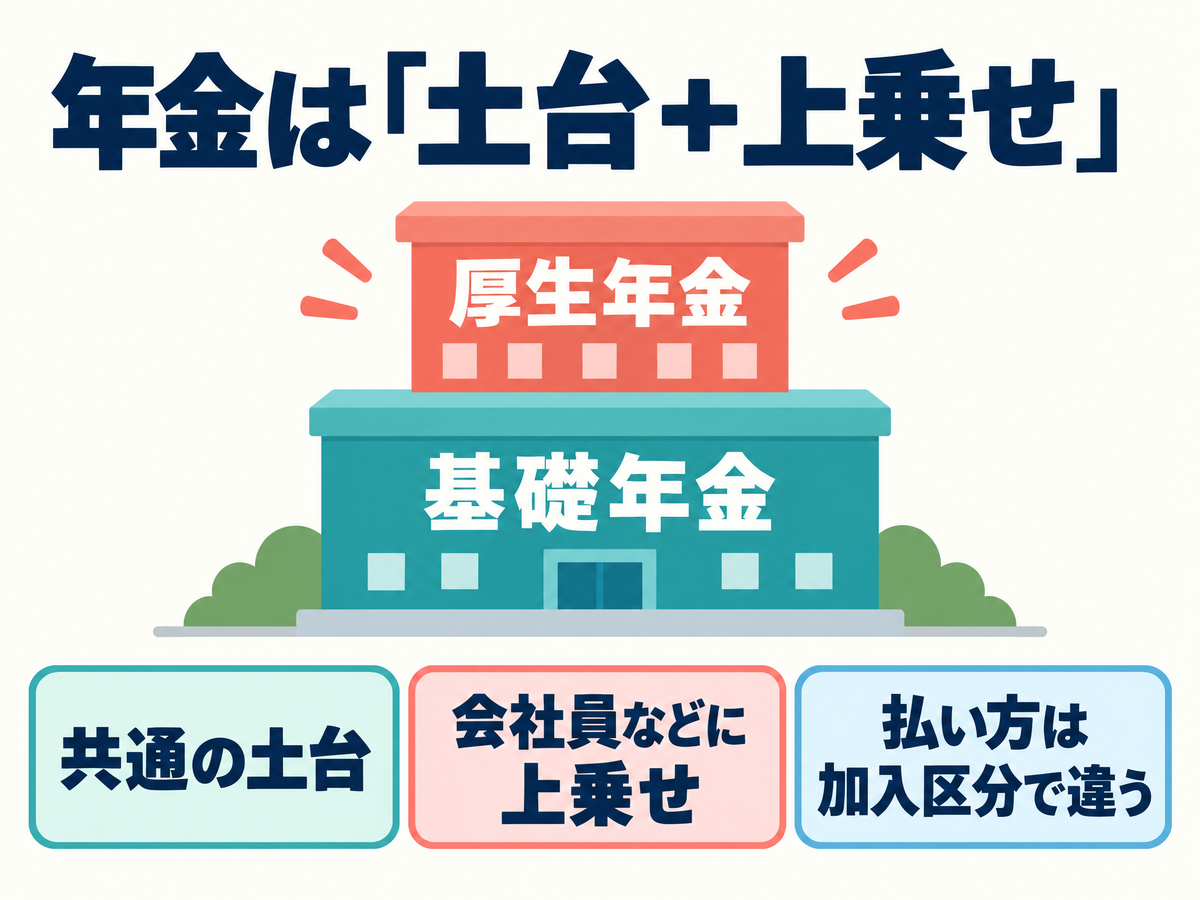
国民年金と厚生年金の違いは、共通の土台と、働き方に応じた上乗せの関係です。
国民年金は基礎年金の土台で、会社員や公務員などの厚生年金は、その土台に重なる仕組みです。[1]
20〜59歳の厚生年金加入者は国民年金にも加入していますが、国民年金の定額保険料を別に納めるわけではありません。[1][5]

サトミちゃん、二つの名前があるから、別々の年金だと思っていたよ。

土台が基礎年金、その上に厚生年金がある二階建てなんです。[1]
| 比べる点 | 国民年金 | 厚生年金 |
|---|---|---|
| 制度の位置 | 基礎年金の土台 | 基礎年金への上乗せ |
| 主な加入の形 | 働き方などにより第1〜3号に分かれる | 勤務先の加入条件を満たす人 |
| 保険料の払い方 | 加入区分により異なる | 勤務先経由で納め、通常は会社も負担 |
この二階建ては、老後に受け取る年金の基本の関係です。
将来の金額が全員同じになるという意味ではなく、納付した期間や、厚生年金に加入した期間・報酬などが関わります。[9][10]
加入者:第1号・第2号・第3号は、働き方などで決まります
国民年金は、原則として日本国内に住む20歳以上60歳未満の人が対象です。
自営業者やフリーランス、学生、無職の人などで、第2号・第3号に当たらない人は第1号になります。[1][2]
日本国籍の人だけの制度ではありません。
ただし、医療滞在や観光・保養目的の特定の在留資格など、対象外になる場合があります。[2]
| 国民年金の区分 | 主な対象 | 納付方法 |
|---|---|---|
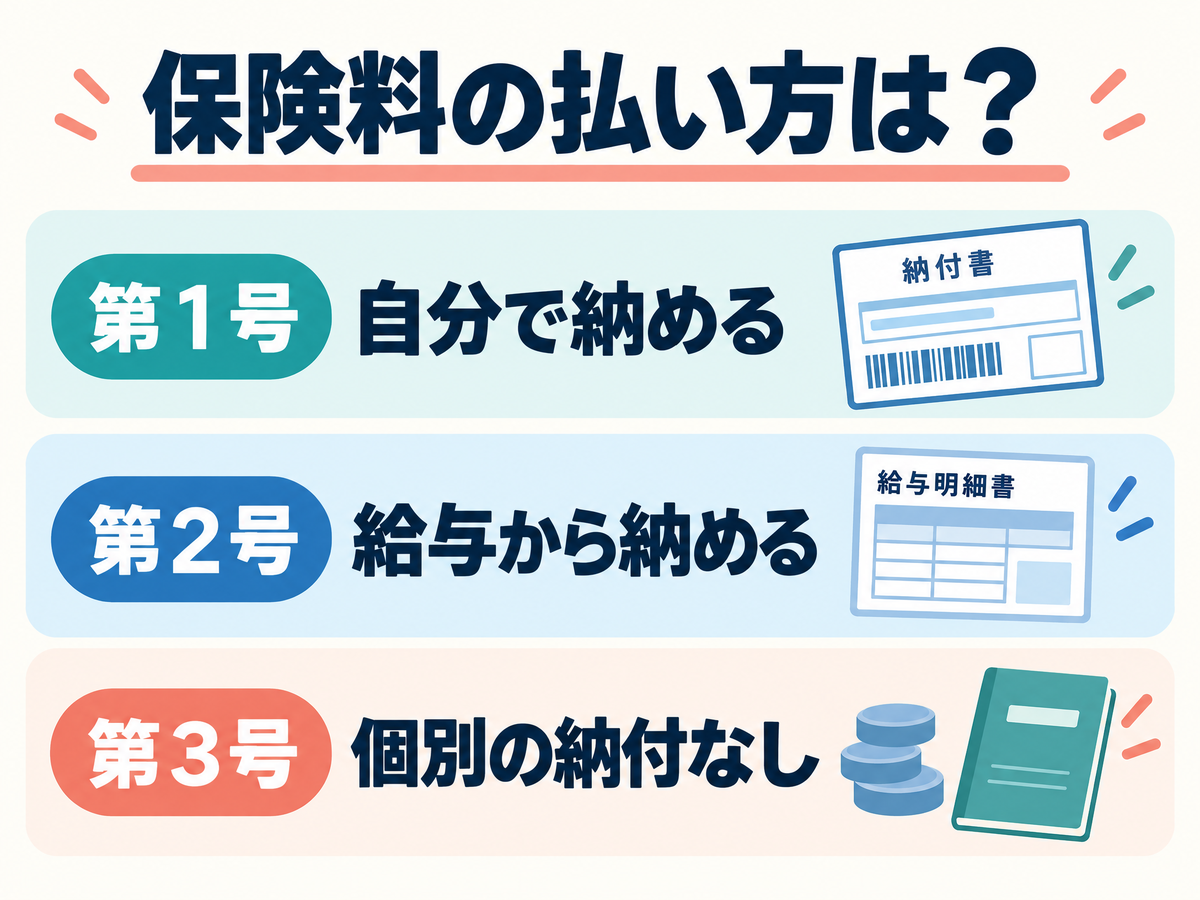
| 第1号 | 自営業者・学生・無職の人など | 自分で国民年金保険料を納める |
| 第2号 | 会社員・公務員など | 勤務先を通じて納める |
| 第3号 | 第2号に扶養される配偶者で条件を満たす人 | 国民年金保険料の個別納付はない |
たとえば国内で暮らす22歳の学生が第1号なら、自分で納付する形になります。
その人が卒業して厚生年金の対象となる勤務先で働けば、第2号として給与から納める形に変わります。[1][2]
加入区分は、保険料が安い方を自由に選ぶものではありません。
パート・アルバイトでも厚生年金に入る場合があります
厚生年金は、対象となる事業所で働き、加入条件を満たす原則70歳未満の人が対象です。[3]
国民年金の原則20〜59歳という年齢の区切りとは同じではありません。
パートなどでも、同じ事業所の通常の労働者に比べ、週の所定労働時間と月の所定労働日数の両方が4分の3以上なら加入対象になります。[3]
この基準を満たさない短時間労働者にも、週20時間以上、原則として学生でないこと、対象事業所であることなどの条件があります。[3][15]
2か月以内の雇用契約でも、継続して雇われる見込みがあれば、契約当初から加入対象になる場合があります。[3]
2026年10月1日には、短時間労働者の月額8.8万円以上という賃金要件が撤廃されました。[4]
ただし、週20時間働くだけで、すべての勤務先で一斉に加入するという変更ではありません。
企業規模や学生などの条件は別に残っています。[4]
2026年11月時点では、原則として1年のうち6か月以上、通常の厚生年金加入者などが51人以上になると見込まれる企業等が対象です。
この人数には短時間労働者を含めず、共済組合員を含みます。
法人は同じ法人番号の事業所を合算し、個人事業所は事業所ごとに数えます。[15]
人数が基準未満でも、同意と申出による任意特定適用や、国・地方公共団体の事業所という別の対象があります。[15]
最低賃金の減額許可があり、所定内賃金が月8.8万円未満の特定減額特例対象者は原則対象外ですが、申出により加入できます。[4]
36人以上の企業等への拡大は2027年10月からで、今すでに適用される条件ではありません。[15]
第3号は、扶養される家族全員のことではありません
第3号の対象は、原則として国内に住む20歳以上60歳未満の配偶者です。[2]
第2号に生計を支えられ、原則として年収130万円未満であることなどが関わります。
ただし、自分の勤務先で厚生年金の加入条件を満たす人は、第3号にはなりません。[2]
子どもや親が健康保険の被扶養者になっても、それだけで国民年金の第3号になるわけではありません。
配偶者の海外赴任に同行する場合などには居住要件の特例があり、配偶者側の年齢や年金受給権によっても区分が変わります。[2]
国民年金には、納付月数が不足する人などが条件を満たして60歳以上65歳未満で任意加入する仕組みもあります。
厚生年金への加入や繰上げ受給の有無などが条件に関わり、年齢だけで加入が決まるものではありません。[2]
保険料:国民年金の定額と、厚生年金の報酬基準
第1号が納める国民年金保険料の通常額は、2026年度で月額17,920円です。[5]
前納の割引や免除などがない場合の額であり、第2号・第3号が一律に別途払う額ではありません。
納付書や口座振替などで納める、全国共通の年金制度です。[5]
厚生年金は、毎月の給与を区分した「標準報酬月額」と、賞与を基にした「標準賞与額」で保険料を計算します。
給与の区分には、基本給だけでなく通勤手当や残業手当なども含まれます。[6]
通常の保険料率は18.3%で、本人と会社が半分ずつ負担します。[6]
給与明細に出るのは主に本人側の負担なので、会社が払う分まで全部天引きされるわけではありません。
手取り額に18.3%を掛けた額が、そのまま本人負担になるという計算でもありません。[6]
国民年金の17,920円が、厚生年金の天引きとは別に届くわけではないんだね。
免除や負担調整は、通常の折半とは別の仕組みです
所定の産前産後休業や育児休業では、勤務先の申出により本人・会社双方の保険料が免除され、年金額の計算では納付した期間として扱われます。[8]
また、2026年10月に始まった保険料調整制度には、対象事業所で新たに加入する短時間労働者の本人負担を軽減する仕組みがあります。[7]
対象は2026年10月以降に新たに任意特定適用事業所となった事業所などで、全員に自動適用されるものではありません。[7]
受け取る年金:基礎年金に、厚生年金の加入分が重なります
老齢基礎年金は、納付済み期間や免除期間などを合わせた受給資格期間が10年以上あれば、原則65歳から受け取れます。[9]
「受給資格期間」は、受け取るための条件に数える期間のことです。
受給できる条件と、受け取れる金額の計算は別です。[9]
20〜59歳の第2号・第3号の期間も、老齢基礎年金の納付済み期間に含まれます。[9]
会社員時代とフリーランス時代があっても、働き方ごとの記録が基礎年金に関わる仕組みです。
老齢基礎年金を受け取れる人に厚生年金の加入期間があれば、老齢厚生年金が上乗せされ、原則65歳から受け取れます。[10]
この上乗せ額は、加入した期間や当時の報酬などによって異なります。[10]
厚生年金そのものに10年以上加入しなければならない、という条件ではありません。[9][10]
同じ年に生まれた会社員同士でも、働いた期間や報酬、基礎年金の納付状況が違えば、受け取る額は変わります。
「会社員なら必ず月いくら」という全国一律の金額ではありません。[9][10]
学生や収入が減った人には、未納とは違う仕組みがあります
国民年金には、所得などの条件に応じた保険料免除や納付猶予があります。[11]
所得による免除は本人・配偶者・世帯主の所得など、20歳以上50歳未満の納付猶予は本人・配偶者の所得などが審査されます。[11]
学生は通常の所得による免除・納付猶予の対象ではなく、本人の所得などを条件とする学生納付特例があり、申請と承認が必要です。[11][12]
| 承認された期間など | 受給資格期間 | 老齢基礎年金額への反映 |
|---|---|---|
| 所得による保険料免除 | 算入される | 一定割合が反映される |
| 納付猶予・学生納付特例 | 算入される | 追納しなければ反映されない |
| 手続きのない未納 | 算入されない | 反映されない |
一部免除では、免除されなかった残りの保険料を納付していることが条件です。[11]
学生納付特例が承認された期間は、未納と同じではありません。
一方で、その期間が自動的に将来の年金額を増やすわけでもありません。[12]
承認された免除・猶予・学生納付特例の期間には、後から納める「追納」という仕組みがあります。
追納できるのは、追納が承認された月の前10年以内の対象期間です。[13]
対象期間の翌年度から数えて3年度目以降は、加算額が上乗せされます。[13]
手続きのない未納を、同じ10年の追納として扱うことはできません。
2026年10月からは、1歳になるまでの子を養育する第1号向けの育児免除も始まっています。
親子関係や同じ住所などの条件があり、届出が基本ですが、一部の実母には届出不要の扱いもあります。[14]
この育児免除期間は納付済みとして老齢基礎年金額に反映され、所得による免除とは扱いが異なります。[14]
まとめ:土台と上乗せ、加入区分と払い方が違います
国民年金は基礎年金の土台で、厚生年金は勤務先での加入に応じた上乗せです。
第2号は国民年金の定額保険料を別途二重に納めるわけではなく、第3号にも個別の納付はありません。[1][5]
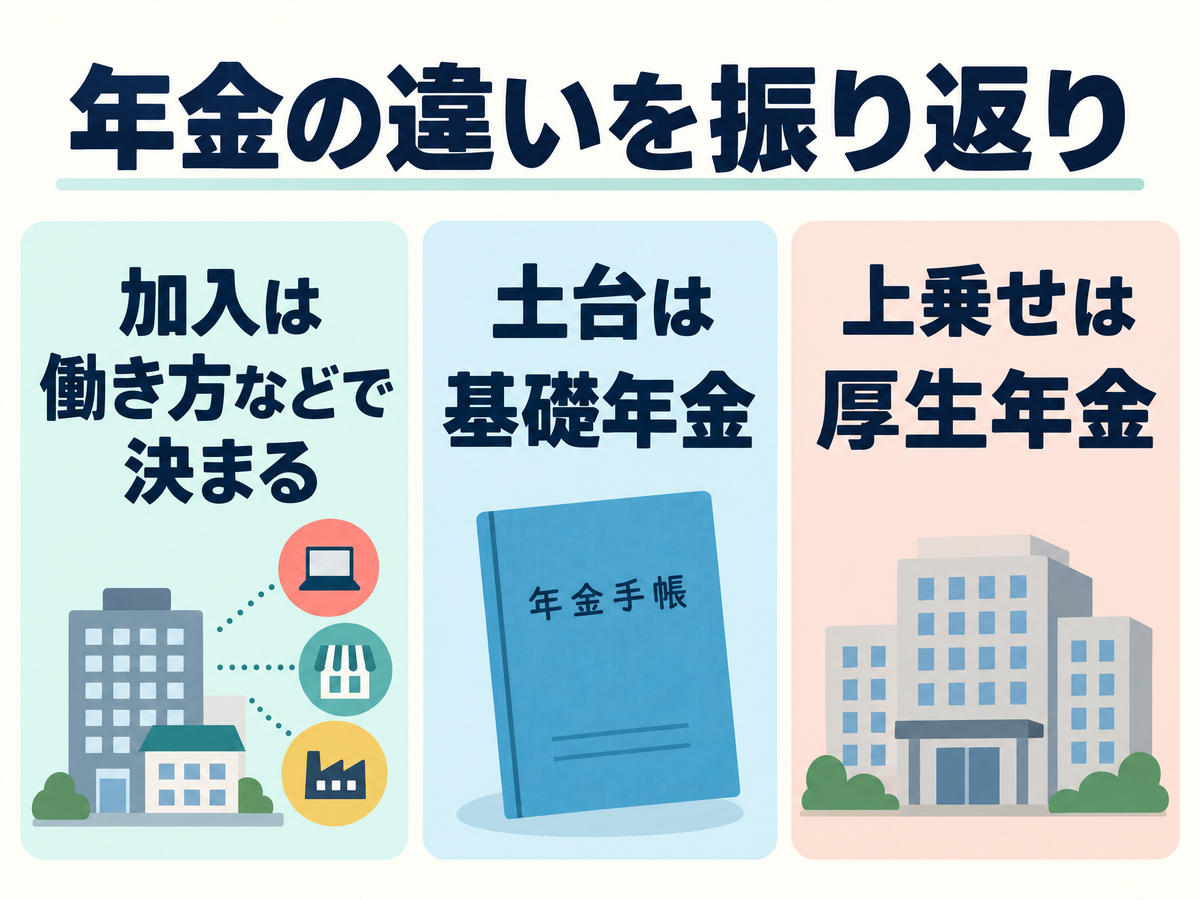
- 加入区分は、働き方や配偶者の扶養などの条件で決まります。
- 保険料は第1号の定額と、第2号の報酬基準などで払い方が違います。
- 受給資格期間と年金額への反映は別で、免除・猶予は未納と同じではありません。
給与明細の厚生年金が、老後の土台にもつながっていると分かったよ。
そうなんです。働き方が変わっても、基礎年金という土台にそれぞれの期間が関わります。
あわせて読みたい

参考文献
[4] 日本年金機構「2026年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」
[5] 日本年金機構「国民年金保険料」
[7] 日本年金機構「2026年10月から、健康保険・厚生年金保険の保険料調整制度が始まりました」
[8] 日本年金機構「厚生年金保険料等の免除(産前産後休業・育児休業等期間)」
[9] 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
[10] 日本年金機構「老齢厚生年金の受給要件・支給開始時期・年金額」
[11] 日本年金機構「国民年金保険料の免除制度・納付猶予制度」
[13] 日本年金機構「国民年金保険料の追納制度」
コメント