変動金利のニュースを見るたびに、「来月から住宅ローンが急に上がるのかな」と不安になる人は多いはずです。
でも、金利が動く日と毎月の返済額が変わる日は、同じとは限りません。
しかも、5年ルールや125%ルールがあるかどうかは、銀行・商品・返済方式で違います。
この記事では、住宅ローンの5年ルールと返済額が変わるタイミングを、契約書で見るべきポイントまでやさしく整理します。
日銀が利上げすると聞くと、次の返済から増える気がして落ち着かないね。
まずは大丈夫です。
金利の見直しと返済額の見直しを分けると、何がいつ起きるのかが見えてきますよ。
先に結論|「金利が上がる日」と「返済額が変わる日」は別です
変動金利の住宅ローンでは、日銀の金融政策の決定があっても、翌月に全国一律で返済額が増えるわけではありません。
日銀の決定から銀行の基準金利、契約中の適用金利、毎月の返済額へと、段階を経て影響が伝わるためです。[4]
さらに、5年ルールがある商品では、適用金利が変わっても、毎月の返済額は次の見直しまで据え置かれる場合があります。[1]
一方で、5年ルールを使わず、適用金利の見直しに合わせて返済額を見直す商品もあります。[3]
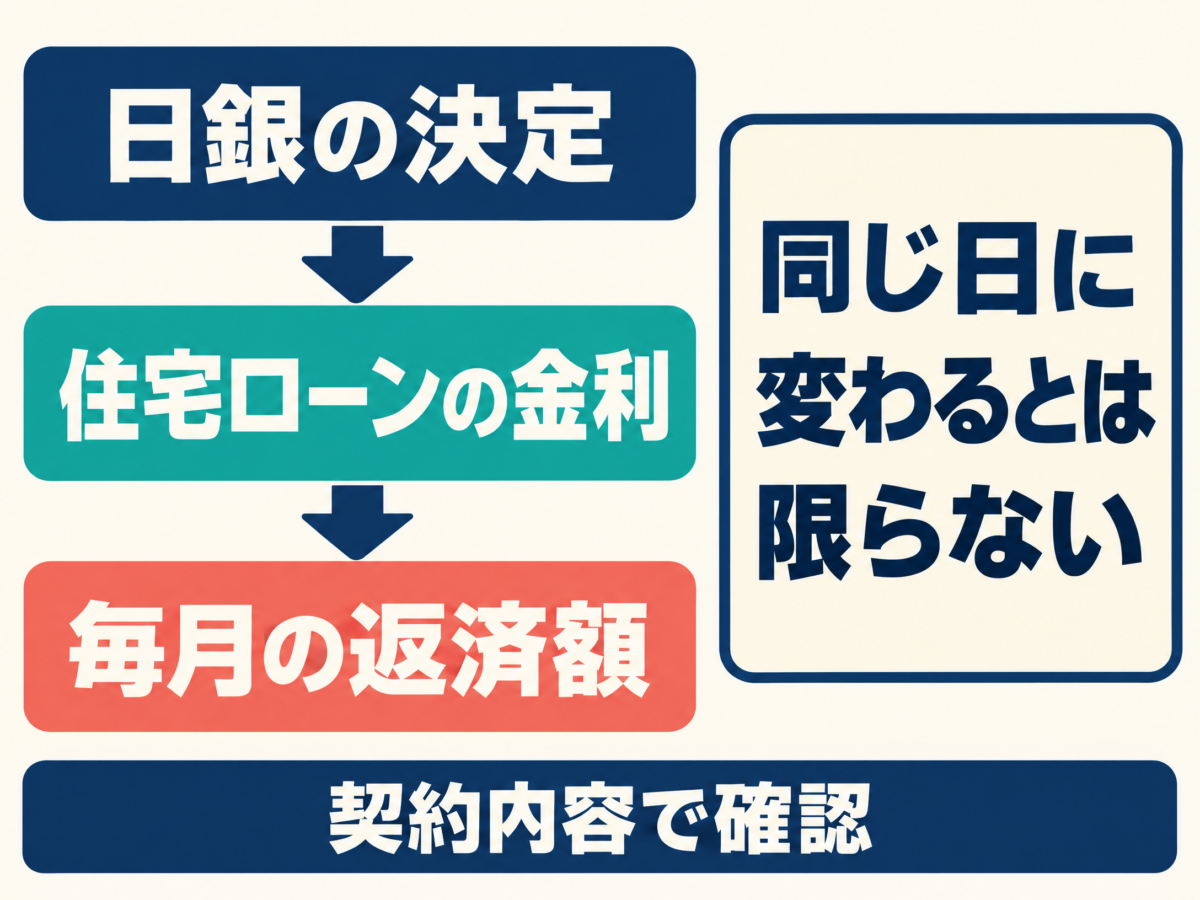
大事なのは、ニュースの見出しではなく、自分のローンに書かれた「基準日」「適用日」「返済額見直し日」です。
日銀の決定から返済額までには、3つの段階があります
日銀は金融政策決定会合で、金融市場調節方針などを決めます。[4]
その決定だけで、すべての住宅ローンの返済額が同じ日、同じ幅で動くわけではありません。
銀行ごとに基準金利の決め方や見直す日があり、契約したときの引下幅や返済方式も人によって違うためです。[1][3]
考える順番は、「日銀の決定」「銀行の基準金利と適用金利」「自分の毎月返済額」の3段階です。
この間に商品ごとの規定が入るので、ニュースを聞いた日と口座から引き落とされる金額が変わる日は、離れることがあります。
ソニー銀行の変動金利では、基準日を5月1日・11月1日とし、新しい適用金利と返済額の反映時期を分けて案内しています。[3]
三菱UFJ銀行の案内でも、変動金利・元利均等返済では返済額を5年ごとに見直す扱いが示されています。[1]
同じ「変動金利」でも、どの段階をいつ見直すかが違うため、返済予定表がいちばん身近な答えになります。
住宅ローンの5年ルールとは?金利を5年間固定する仕組みではありません
5年ルールは、変動金利のうち、主に元利均等返済で採用されることがある仕組みです。
これは毎月の返済額を5年ごとに見直す扱いで、適用金利を5年間動かさない仕組みではありません。[1]
元利均等返済は、元金と利息を合わせた毎月の支払額を、ひとまず同じ金額にそろえる返し方です。
金利が上がっても返済額が据え置かれる間は、同じ返済額の中で利息の割合が増え、元金の減り方が小さくなることがあります。[1]
毎月の額が変わらないなら、負担は増えていないんじゃないのかい?
見た目の返済額は同じでも、元金より利息に回る分が増えることがあるんです。
だから、返済予定表では金額だけでなく、元金と利息の内訳も大切になります。
125%ルールとは?5年ルールとは別の「増え方の上限」です
125%ルールは、5年後などの返済額見直しで新しい毎月返済額が増えるとき、前回額の125%までに抑える仕組みです。[1]
たとえば、従前の毎月返済額が8万円なら、125%は10万円です。
ただし、これは「負担が25%分だけになる」という意味ではありません。
返済額の上昇を一度に大きくしないための上限であり、金利が上がった分の負担そのものが消える仕組みではありません。[1]
楽天銀行の住宅ローンでも、元利均等返済について5年ルールと125%ルールを採用し、元金均等返済では毎月返済額の上限がないとされています。[2]
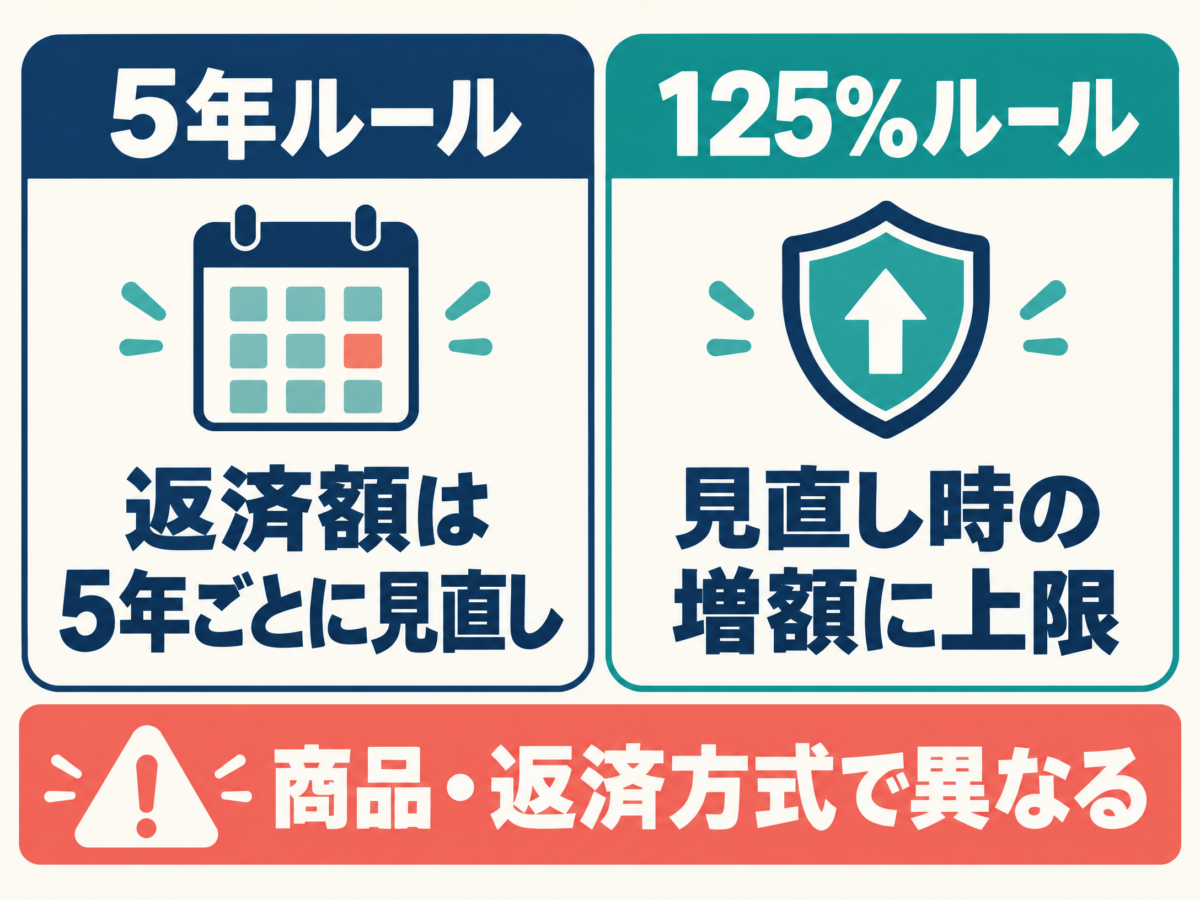
5年ルールは返済額を見直す間隔の話です。
125%ルールは、見直したときの増額の上限の話です。
似た言葉ですが、役割は別です。
返済額が変わらない間、元金と利息はどうなる?
仮に、毎月8万円の返済額が5年ルールで据え置かれ、金利上昇で利息部分が増えた場面を考えます。
| 時点 | 毎月の返済額 | 利息部分のイメージ | 元金部分のイメージ |
|---|---|---|---|
| 金利上昇前 | 8万円 | 2万円 | 6万円 |
| 金利上昇後 | 8万円 | 3万5千円 | 4万5千円 |
これは仕組みを示す仮定例で、実際の内訳は残高・金利・残りの返済期間・返済方式で変わります。
金利上昇後も毎月の返済額が同じなら、利息に回る部分が増えるぶん、元金に回る部分は小さくなります。[1]
利息だけで毎月の返済額を超えるほど条件が変わった場合には、払えなかった利息を後に繰り延べる扱いが定められている商品もあります。[1]
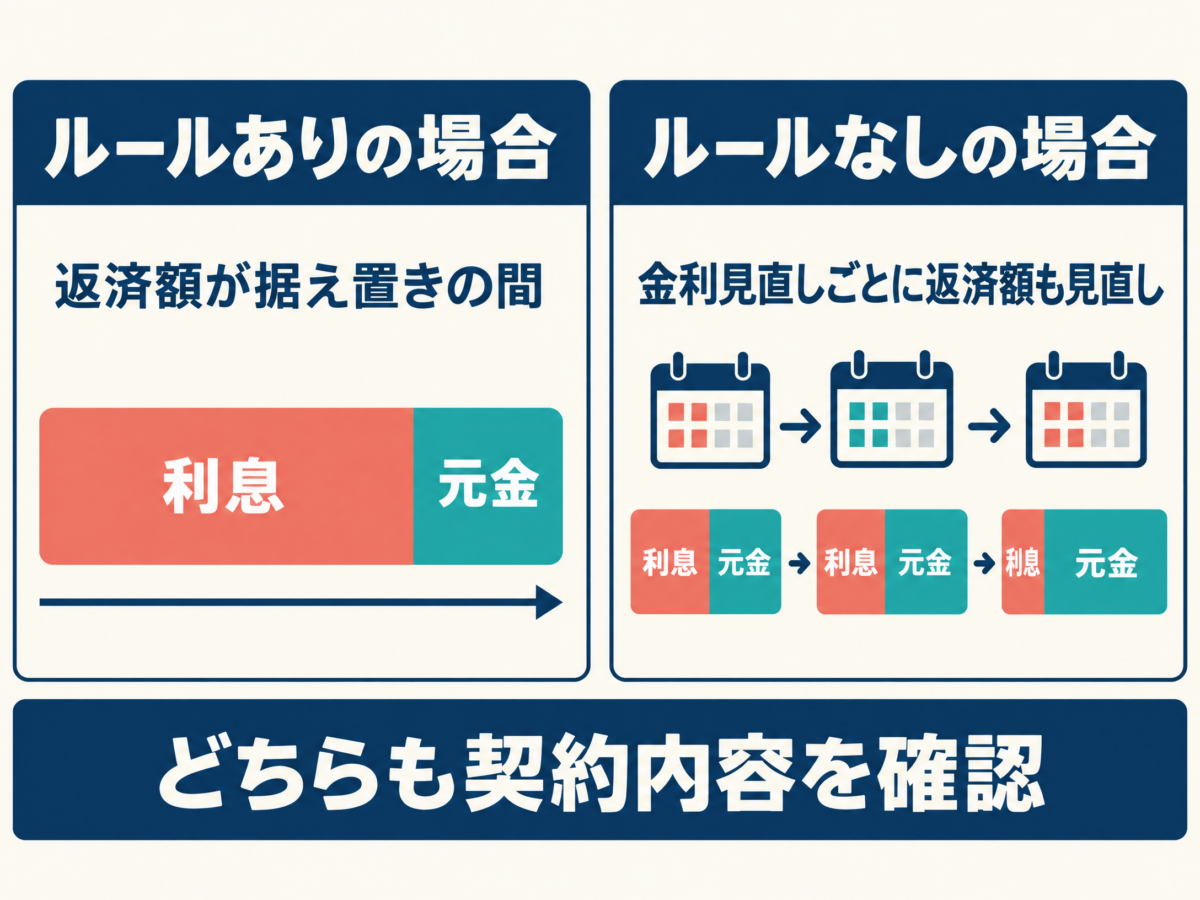
返済額が増えないことは、返済総額や残高が必ず増えないこととは別です。
ここでは、毎月の金額だけでなく、返済予定表にある内訳と残高の変化も確かめます。
5年ルールがある商品と、ない商品の違い
三菱UFJ銀行は、変動金利・元利均等返済で5年ルールと125%ルールを案内しています。
同じ銀行でも元金均等返済には両ルールがないと示しています。[1]
楽天銀行も、元利均等返済では両ルールを適用し、元金均等返済では返済額の上限がない扱いです。[2]
ソニー銀行は、変動金利について5年ルール・125%ルールに基づく返済額の計算を行わず、適用金利の見直しに応じて返済額を見直すと案内しています。[3]
| 見る場所 | 5年・125%ルールがある例 | ルールを使わない例 |
|---|---|---|
| 金利の変化 | 契約条件に沿って見直し | 契約条件に沿って見直し |
| 毎月返済額 | 次の返済額見直しまで据え置かれる場合がある | 金利見直しに応じて見直す場合がある |
| 気をつけたい点 | 元金と利息の内訳の変化 | 返済額が変わる時期と幅 |
どちらが有利かは、家計、残高、契約時期、返済方式で変わります。
「変動金利だから5年ルールがある」と決めつけず、契約中の商品名まで確かめることが出発点です。
自分の契約で見るのは、この3つです
住宅ローンの通知や契約書を開いたら、次の3点に絞ると迷いにくくなります。
- 商品名と返済方式:変動金利かだけでなく、元利均等返済か元金均等返済かを見ます。
- 金利の基準日と適用日:何をもとに、いつ適用金利が見直されるのかを確かめます。
- 返済額の見直し規定:5年ルール、125%ルール、未払利息、返済予定表の扱いを読みます。
返済額が来月すぐ変わるかは、テレビのニュースだけでは決まりません。
自分の契約の返済予定表まで見ると、不安が「いつ、何を確かめるか」に変わりますよ。
まとめ|返済額だけでなく、内訳と契約条件をセットで見よう
住宅ローンの5年ルールは、変動金利でも毎月の返済額を一定期間据え置くことがある仕組みです。
金利が5年間固定される制度ではなく、金利の変化が元金と利息の内訳に先に表れることがあります。[1]
125%ルールも、返済額の増加を一度に大きくしないための上限であって、金利上昇の負担をなくすものではありません。[1]
自分の住宅ローンがどちらの型かを知るだけで、日銀のニュースを聞いたときに見る場所がぐっと絞れます。
次回は、日銀が決める政策金利と、政府・財務省の役割の違いをわかりやすく整理します。

コメント