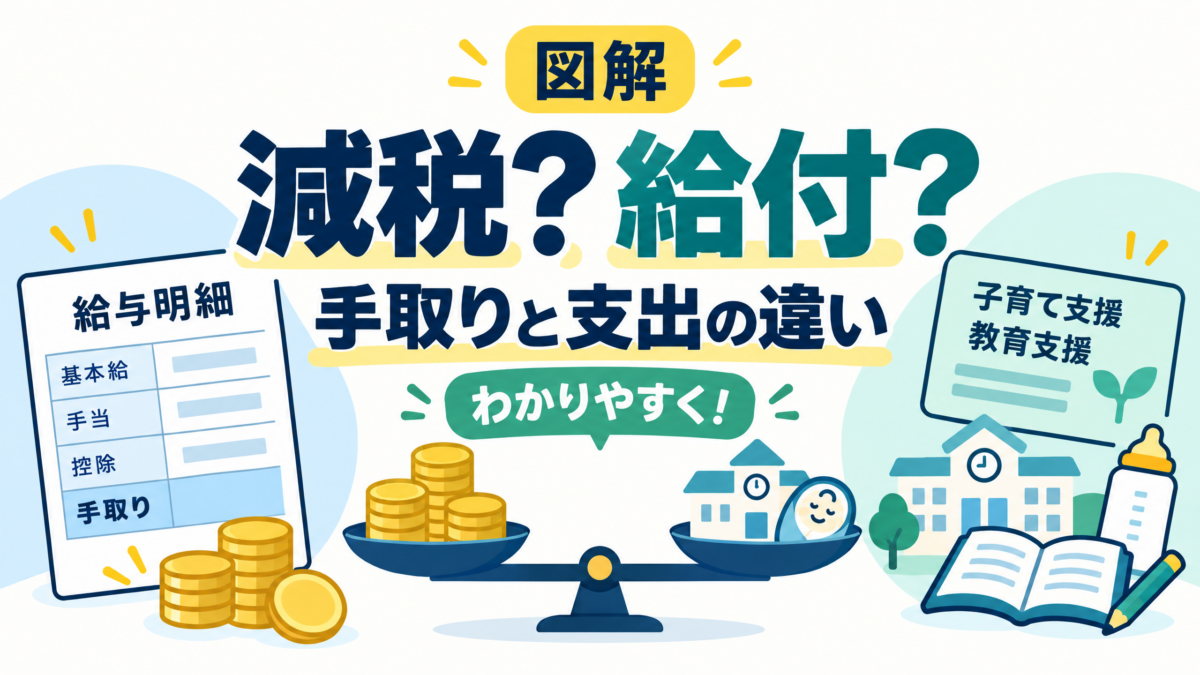
減税と給付の違いは、お金が軽くなる「場所」と「タイミング」です
給料日になると、額面の金額より手取りが少なくて驚くことがあります。
一方で、子育て、進学、病気など、人生の大きな出費に直面すると、毎月の手取りとは別の不安も生まれます。
政治でよく聞く減税と社会保障・給付は、どちらも暮らしの負担を軽くしようとする考え方です。
ただし、減税は主に「給与や買い物から引かれる額」を小さくする方法です。
給付や公共サービスは、「必要なときの現金」や「教育・医療などに払う額」を小さくする方法です。
どちらも助かる話に聞こえるけれど、同じではないんだね。
はい。
同じ一万円でも、毎月の給料で受け取るのか、子育てや病気のときに支えられるのかで、暮らしの安心の形が変わります。
まず結論:減税は「引かれる前」、給付は「必要なとき」に届きます
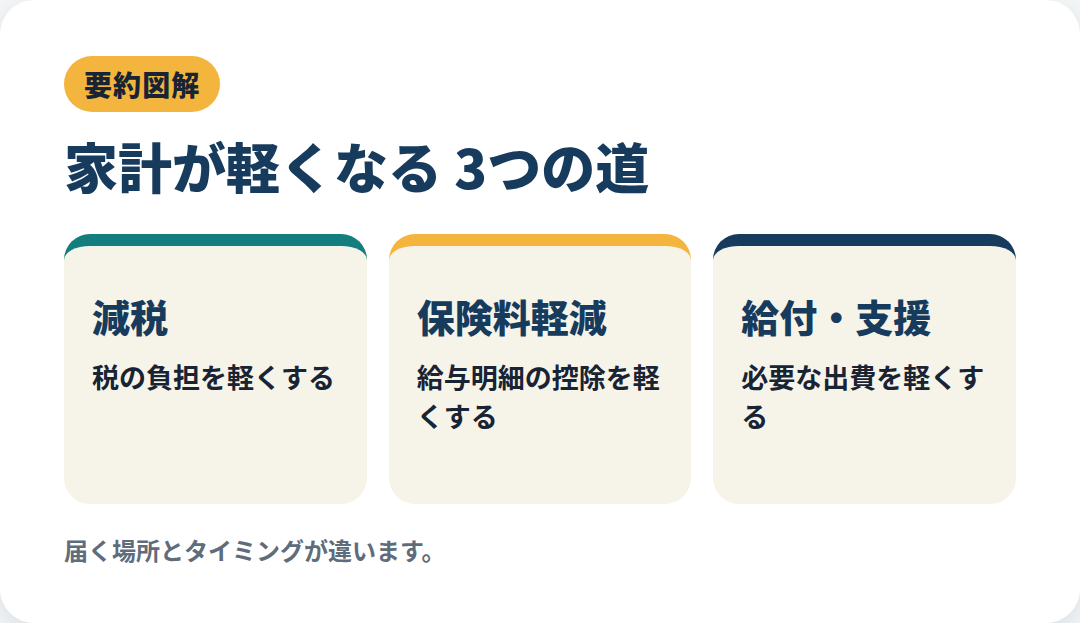
減税と社会保障・給付の違いをわかりやすく言うと、減税は税や保険料として引かれる額を小さくし、給付は現金やサービスとして支えを受ける方法です。
公共サービスの拡充は、保育、教育、医療などを利用するときに家計から出るお金を減らす方法です。
| 比べる点 | 減税・保険料軽減 | 現金給付 | 公共サービスの拡充 |
|---|---|---|---|
| 家計に届く場所 | 給与明細や買い物 | 口座や申請後の支給 | 保育・医療・教育などの利用時 |
| 助かるタイミング | 働くたび、買うたび | 対象になったとき | 必要なサービスを使うとき |
| 強み | 自分で使い道を選びやすい | 目の前の出費に対応しやすい | 大きな出費への不安を下げやすい |
三つは競争相手ではありません。
減税で毎月の余裕をつくり、給付で急な負担を支え、公共サービスで人生の大きな支出を抑えるという組み合わせもあります。
大切なのは、誰の、どの出費を、いつ軽くしたい政策なのかです。
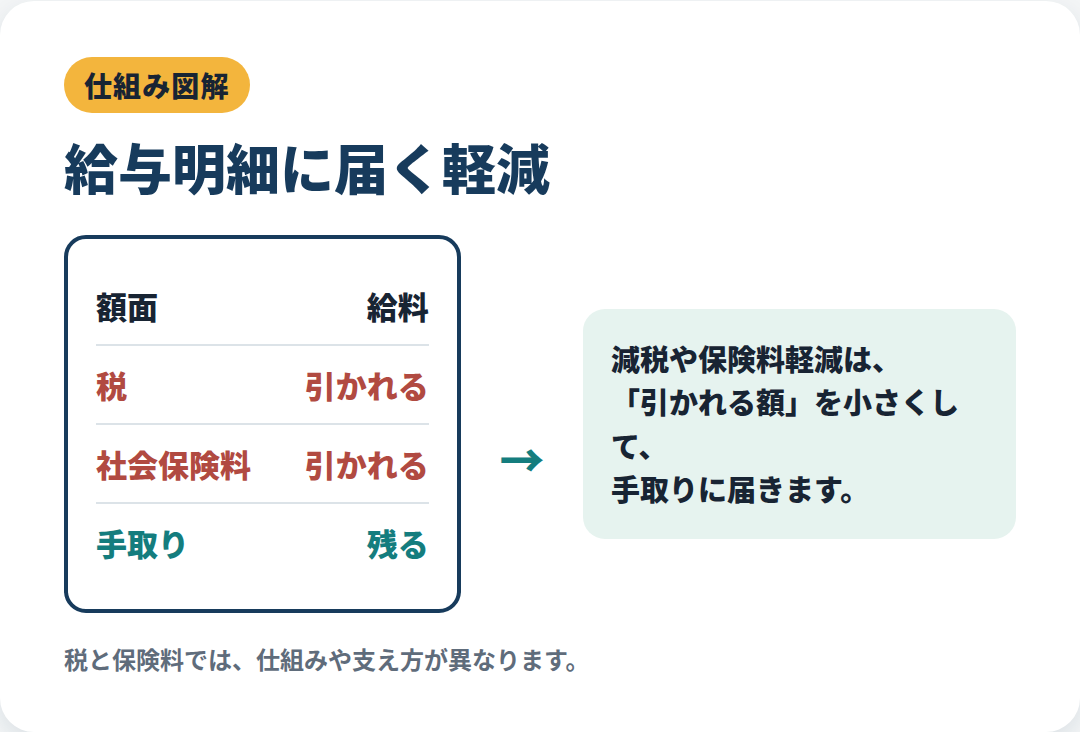
減税と社会保険料軽減:給与明細の「引かれる額」を小さくする
減税は、所得税、住民税、消費税などの負担を軽くする方法です。
所得税の控除が広がれば、給与から天引きされる所得税が少なくなる人が出ます。
令和8年度税制改正では、所得税の基礎控除と給与所得控除の最低保障額が引き上げられ、原則として令和8年12月以後の源泉徴収事務に反映されます。[1]
たとえば、同じ給料でも所得税が軽くなれば、給料日に手元へ残る額は増えます。
消費税を下げる案なら、買い物のたびに支払う額を抑える方向になります。
社会保険料の軽減は、健康保険や年金などのために給与から引かれる額に関わります。
厚生年金の保険料は、給与と賞与を基に計算され、会社と働く人が半分ずつ負担する仕組みです。[2]
そのため、保険料を下げる案は、働く人の手取りだけでなく、会社の人件費にも関係します。
減税が暮らしに届きやすい場面
- 給料日ごとに、使い道を自分で選べるお金を増やしたいとき。
- 食費、家賃、交通費など、毎月続く生活費の重さを和らげたいとき。
- 働く時間を増やしても手元に残りやすい仕組みを求めるとき。
ただし、減税の効果は、払っている税額や働き方で違います。
所得税が少ない人や、そもそも所得税を払っていない人には、所得税の減税だけでは届く額が小さくなる場合があります。
社会保険料を下げる場合も、医療、年金、介護といった支えをどう維持するかまで決めなければなりません。
給付と公共サービス:必要な出費そのものを軽くする
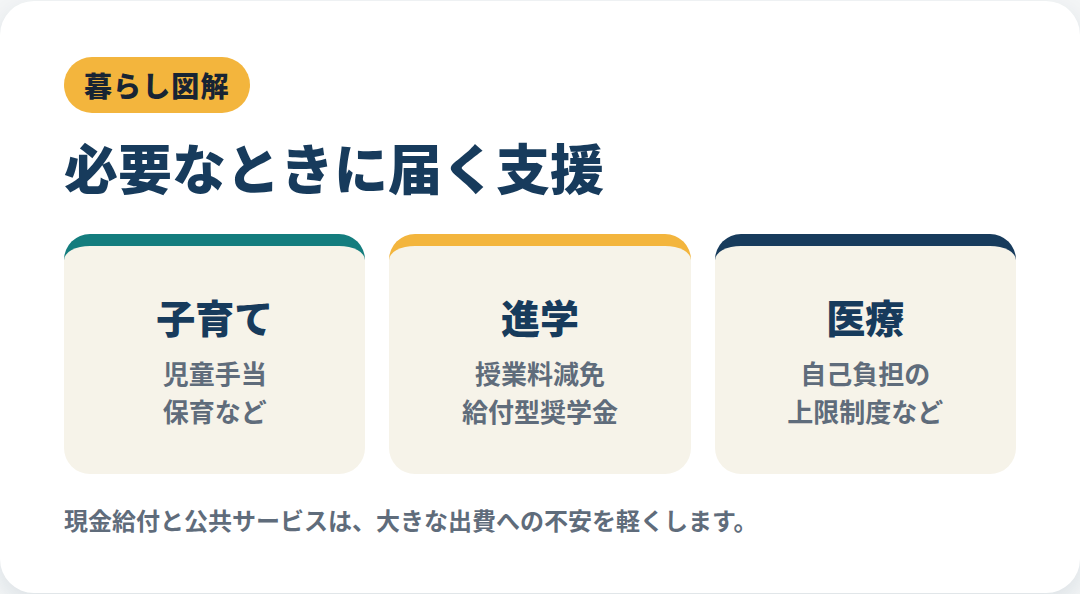
給付は、子どもが生まれたとき、収入が落ち込んだとき、物価が急に上がったときなどに、現金やポイントの形で届く支援です。
同じ金額を配る方法もあれば、子育て世帯、低所得世帯、学生など、対象を絞る方法もあります。
公共サービスの拡充は、現金を受け取らなくても、使うときの自己負担を下げる方法です。
児童手当、保育、医療費の負担軽減、授業料の減免は、その代表的な例です。
児童手当は所得によらず対象とし、高校生年代まで支給対象を広げる仕組みになっています。[3]
高等教育の修学支援新制度では、授業料・入学金の減免と返還不要の給付型奨学金を組み合わせています。[4]
医療では、高額療養費制度によって、月ごとの自己負担が上限額を超えた場合に超過分が支給されます。[5]
給付やサービスが力を発揮する場面
- 子育て、進学、病気のように、一度に大きなお金が必要になるとき。
- 収入が低いほど負担が重くなりやすい出費を支えたいとき。
- 現金だけでなく、教育や医療を受ける機会そのものを守りたいとき。
子どものいない人には児童手当が直接届かないように、給付やサービスは対象によって受けられる内容が変わります。
その代わり、本当に出費が大きくなる場面に厚く配れることが強みです。
毎月の手取りを増やすのと、困ったときの大きな出費を抑えるのは、役割が違うんだね。
そうです。
毎日の余裕をつくる政策と、人生の山場を越えるための政策は、同じ財布を助ける別の道なんです。
一人暮らし、子育て、学生で変わる「助かる形」
一人暮らしで働き始めた人は、家賃、食費、通信費、交通費が毎月続きます。
この場合は、所得税や社会保険料の負担が軽くなり、自由に使えるお金が増える実感を得やすいでしょう。
子育て中の世帯は、日々の生活費に加えて、保育、教育、医療、住まいの費用が重なります。
児童手当や保育・教育への支援は、家計の中でも目的が決まった大きな出費への安心につながります。
学生や若い社会人は、学費や奨学金返済の重さを感じることがあります。
授業料減免や給付型奨学金は、進学の時点で必要になる負担を下げる支えです。
| 暮らしの場面 | 手取りを増やす政策が届く形 | 給付・サービスが届く形 |
|---|---|---|
| 一人暮らしで働く | 給与から引かれる税・保険料の軽減 | 住居、就労、物価高への対象支援 |
| 子育て中 | 親の手取りや生活コストの軽減 | 児童手当、保育、医療、教育の支え |
| 進学する若者 | アルバイト収入への税負担の軽減 | 授業料減免、給付型奨学金 |
政策を一つだけ選ぶ話ではありません。
働く人の可処分所得を増やしながら、子ども、病気、進学など、避けにくい大きな負担を社会で支える設計もあり得ます。
財源の話は、暮らしの支えを続ける話でもあります
税を下げることも、給付や公共サービスを増やすことも、続けるためのお金が必要です。
国の予算では、税収などで足りない分を公債金、つまり国の借金でまかなう仕組みがあります。[6]
減税を掲げるなら、歳出を見直すのか、別の収入を増やすのか、国債を増やすのかを決める必要があります。
給付やサービス拡充を掲げるなら、対象を広くするのか、必要な人へ厚くするのか、制度をどこまで続けるのかを決める必要があります。
ここは難しい計算の話だけではありません。
今日の手取り、病気のときの自己負担、子どもの進学、老後の安心を、どのように支え合うかという暮らしの設計図です。
政党の提案にも、組み合わせの違いが表れます
国民民主党は、住民税の控除額引上げ、消費税の減税、社会保険料の軽減に加え、教育や奨学金への支援を掲げています。[7]
日本維新の会は、社会保険料を下げる改革、低所得層にも届く給付付き税額控除、社会保障制度の見直しを組み合わせる考え方を示しています。[8]
同じ「家計を助ける」という言葉でも、給与明細を軽くするのか、特定の出費を助けるのか、制度の運営を変えるのかで中身は変わります。
政治の違いは、負担を減らすか、支援を増やすかの二択ではありません。
誰に、いつ、どんな形で、どこまで届くようにするかという組み合わせに表れます。
まとめ:毎月の余裕と、いざという時の安心は両方大切です
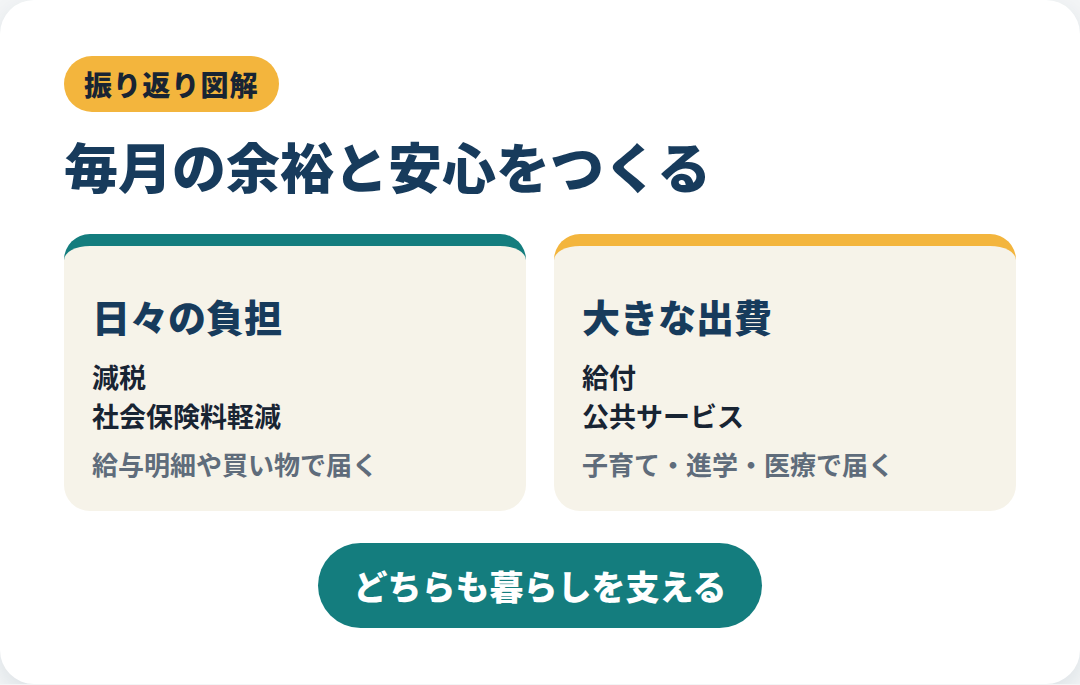
減税や社会保険料軽減は、給与明細や買い物の場面で、毎月の負担を小さくする方法です。
給付や公共サービスは、子育て、進学、病気のように、必要なときの大きな出費を支える方法です。
どちらが一律に得かではなく、自分の暮らしのどの負担を軽くしたいかで、助かり方は変わります。
手取りを増やす政策と、必要なサービスを受けやすくする政策の両方を知ると、ニュースの見え方が少し具体的になります。

コメント